

Inhalt
Der Studienplatz ist sicher, jetzt steht der Umzug in die erste eigene Wohnung an. Zwischen Kaution, Ummeldung, Versicherungen und der Frage, was man für die erste eigene Wohnung wirklich braucht, verlieren viele schnell den Überblick. Mit unserer Checkliste in 12 Schritten behältst du Budget, Bürokratie und Erstausstattung im Griff – ohne böse Überraschungen.
Das Wichtigste in Kürze
- Budget: Plane mit der Warmmiete plus Strom, Internet und Rundfunkbeitrag – die Kaltmiete allein reicht als Kalkulationsgrundlage nicht.
- BAföG-Wohnpauschale: Wohnst du nicht mehr bei deinen Eltern, bekommst du aktuell 380 € im Monat, ab dem Sommersemester 2027 sind 440 € geplant. Minijobs bis 603 € brutto bleiben anrechnungsfrei.
- Ummelden: Innerhalb von zwei Wochen nach dem Einzug meldest du dich beim Einwohnermeldeamt an, danach beim Rundfunkbeitrag.
- Krankenversicherung: Familienversichert bleibst du bis 25 und bei höchstens 565 € Einkommen im Monat (Minijob: 603 €). Danach kostet dich die studentische Krankenversicherung rund 140 bis 160 €, bei vielen Kassen um die 145 bis 150 €.
- Erstausstattung: Kauf gezielt und gebraucht statt alles neu – vieles brauchst du erst nach den ersten Wochen.
Erste eigene Wohnung: Checkliste in 12 Schritten
Was braucht man für die erste eigene Wohnung – und in welcher Reihenfolge? Die folgenden 12 Schritte führen dich von der ersten Kalkulation bis zur letzten Schraube am Regal strukturiert durch deinen Umzug. Geh sie der Reihe nach durch oder spring direkt zu dem Punkt, der gerade für dich relevant ist.
1. Budgetplanung für die erste Wohnung: Was kostet sie wirklich?
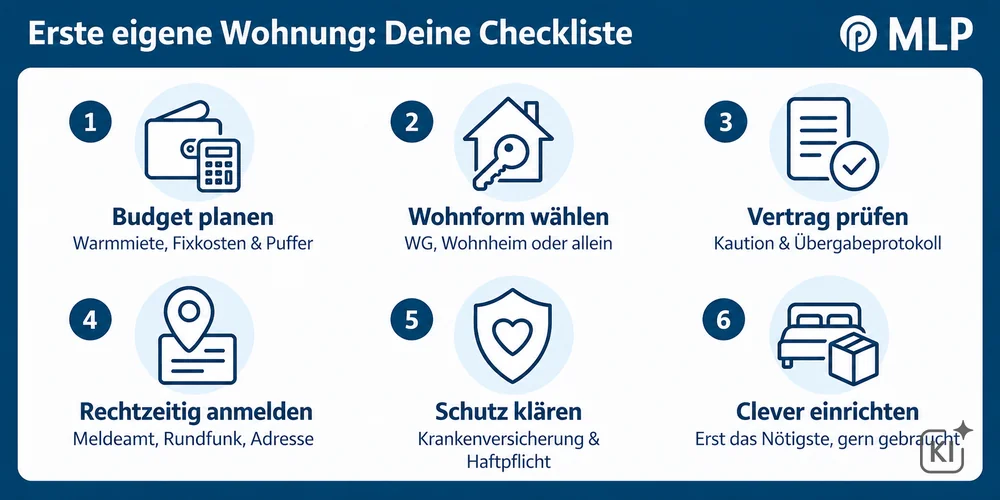
Rechne vor der Wohnungssuche durch, was du dir leisten kannst. Neben der Kaltmiete gehören Nebenkosten, Strom, Internet, Lebensmittel, Versicherungen und ein Puffer in deine Budgetplanung . Als Faustregel gilt: Die Warmmiete sollte nicht mehr als rund ein Drittel deines Budgets ausmachen. Leg dir außerdem eine Übersicht aller Fixkosten an, damit dich dein Kontostand am Monatsende nicht überrascht.
2. Wohnform wählen: WG, Wohnheim oder eigene Wohnung
Ein WG-Zimmer ist meist günstig und bietet dir direkten Anschluss. Ein Platz im Wohnheim ist oft noch günstiger, hat aber lange Wartelisten. Eine eigene kleine Mietwohnung kostet am meisten, dafür bekommst du volle Unabhängigkeit. Bewirb dich für Wohnheimplätze frühzeitig beim Studierendenwerk – die Wartezeiten sind je nach Uni-Stadt lang.
3. Finanzierung sichern: BAföG-Wohnpauschale und Nebenjob
Kläre, wie du die erste eigene Wohnung finanzierst: über BAföG, Nebenjob, deine Eltern oder eine Kombination. Die BAföG-Wohnpauschale für Studierende, die nicht mehr bei den Eltern wohnen, liegt aktuell bei 380 € im Monat. Bist du selbst kranken- und pflegeversichert, kommt ein Zuschlag von 137 € dazu. Laut Kabinettsbeschluss vom August 2026 soll die Wohnpauschale zum Sommersemester 2027 auf 440 € steigen. Ein Nebenjob bleibt bis zur Minijob-Grenze von 603 € brutto im Monat anrechnungsfrei.
4. Mietvertrag prüfen und Kaution einplanen
Lies den Mietvertrag genau, bevor du unterschreibst – besonders Kündigungsfristen, Nebenkostenregelung und Renovierungsklauseln. Die Kaution darf gesetzlich maximal drei Nettokaltmieten betragen und lässt sich in drei Monatsraten zahlen. Erstelle beim Einzug gemeinsam mit deinem Vermieter ein Übergabeprotokoll, das den Zustand der Wohnung und vorhandene Mängel dokumentiert.
5. Ummelden: Wo muss man sich nach dem Umzug überall ummelden
Zuerst bei der Meldebehörde: Nach dem Einzug musst du dich innerhalb von zwei Wochen in deiner neuen Stadt anmelden, auch für einen Zweitwohnsitz. Sonst drohen Bußgelder. Für den Termin brauchst du deinen Ausweis und die Wohnungsgeberbestätigung deines Vermieters. Achtung: Viele Uni-Städte erheben auf einen Zweitwohnsitz eine eigene Steuer.
6. Rundfunkbeitrag bei ARD und ZDF melden
Der Rundfunkbeitrag von 18,36 € im Monat fällt pro Wohnung an, egal wie viele Personen dort leben. Anmelden kannst du dich online beim Beitragsservice von ARD, ZDF und Deutschlandradio. In einer WG reicht es, wenn eine Person das Beitragskonto führt; die Kosten teilt ihr intern. Beziehst du BAföG und wohnst nicht bei deinen Eltern, kannst du eine Befreiung beantragen.
7. Krankenversicherung im Studium: Familienversicherung bis 25 und Kosten danach
Bis zum 25. Geburtstag kannst du in der Regel kostenlos über deine Eltern familienversichert bleiben, solange du nicht mehr als 565 € im Monat verdienst (Minijob: 603 €). Danach brauchst du eine eigene studentische Krankenversicherung . Sie kostet 2026 je nach Krankenkasse und Alter inklusive Pflegeversicherung rund 140 bis 160 €, bei vielen Kassen um die 145 bis 150 €. Kläre das rechtzeitig vor dem Auszug, denn es wirkt sich auch auf deine BAföG-Berechnung aus.

Unser Tipp: Krankenversicherung im Studium clever wählen
Ob Familienversicherung oder studentische Krankenversicherung: Was für dich passt und was es kostet, hängt von Alter, Einkommen und Krankenkasse ab. Im persönlichen Gespräch mit MLP prüfst du, wie du dich beim Auszug sinnvoll absicherst – ohne doppelt zu zahlen oder Lücken zu riskieren.
8. Private Haftpflichtversicherung prüfen
Eine Privathaftpflicht ist keine Pflicht, aber eine der wichtigsten Versicherungen für Studenten: Sie greift, wenn du Schäden gegenüber Dritten verursachst – etwa in der WG-Küche oder an der Mietwohnung. Viele Verträge der Eltern gelten für Kinder in der ersten Ausbildung weiter, auch nach dem Auszug. Prüfe das vor dem Umzug, statt doppelt versichert zu sein.
9. Hausratversicherung abwägen
Für ein WG-Zimmer mit wenig Wertgegenständen ist eine eigene Hausratversicherung meist nicht nötig, unter Umständen greift sogar die Police deiner Eltern. Für eine vollständig eingerichtete eigene Wohnung kann sie sich lohnen. Vergleiche die Absicherung mit dem tatsächlichen Wert deines Hausrats, bevor du dich entscheidest.
10. Erstausstattung: Küche und Bad zuerst
Konzentriere dich bei der Erstausstattung in den ersten Tagen auf das Nötigste: Bettzeug, ein paar Töpfe und Teller, Besteck, Handtücher und Reinigungsmittel. Alles andere – vom zweiten Küchengerät bis zur Deko – ergänzt du nach und nach, wenn du merkst, was dir tatsächlich fehlt.
11. Möbel gebraucht und minimal denken
Second-Hand-Portale, Kleinanzeigen und Sperrmülltage in deiner Uni-Stadt sind oft die günstigste Quelle für Möbel . Kauf zunächst nur, was du sofort brauchst – Bett, Schreibtisch, Stuhl, etwas Stauraum – und richte den Rest deiner ersten Wohnung mit der Zeit ein.
12. Adressänderung: Verträge und Ummeldungen nicht vergessen
Denk an die Adressänderung bei Hochschule, Bank, Krankenkasse, Hausarzt, Handyvertrag und gegebenenfalls bei der Kfz-Zulassung sowie an einen Nachsendeauftrag für deine alte Adresse. Das Kindergeld läuft in der Regel weiter. Stimm dich aber mit deinen Eltern ab, falls es künftig direkt an dich ausgezahlt werden soll.
Fazit: Mit Checkliste entspannt in die erste eigene Wohnung
Der Umzug in die erste eigene Wohnung wirkt zunächst nach viel Organisation, lässt sich aber gut in überschaubare Schritte aufteilen. Mit realistischer Budgetplanung, schnellen Behördengängen, der passenden Krankenversicherung und schrittweiser Erstausstattung sparst du dir unnötigen Stress – und kannst dich auf das konzentrieren, worum es eigentlich geht: dein Studium.
Du willst sichergehen, dass Budget und Absicherung von Anfang an stimmen? Die MLP Beratung hilft dir beim finanziellen Start in die erste eigene Wohnung.
Häufige Fragen zur ersten eigenen Wohnung
Für die erste eigene Wohnung brauchst du neben Mietvertrag, Kaution und Grundausstattung vor allem funktionierende Verträge für Strom und Internet. Melde Strom zum Einzugsdatum an, notiere die Zählerstände und bestell Internet frühzeitig – die Schaltung dauert oft Wochen.
Die Kosten hängen stark von Stadt und Wohnform ab: Ein WG-Zimmer kostet laut Moses Mendelssohn Institut zum Wintersemester 2026/27 im Schnitt rund 510 € warm im Monat. Dazu kommen Lebensmittel, Internet, ggf. Strom und die Krankenversicherung.
Am wichtigsten sind die gesetzlich vorgeschriebene Krankenversicherung und eine private Haftpflichtversicherung. Eine Hausratversicherung lohnt sich vor allem bei wertvoller Einrichtung. Auch eine Berufsunfähigkeitsversicherung lohnt sich früh, denn jung und gesund zahlst du meist weniger.
Als Student bist du in der Regel bis zum 25. Geburtstag über deine Eltern familienversichert, sofern dein Einkommen die Grenze nicht übersteigt. Nach einem Wehr- oder Freiwilligendienst verlängert sich die Familienversicherung um diese Zeit, höchstens um zwölf Monate. Danach greift die studentische Krankenversicherung bis zum Ende des Semesters, in dem du 30 wirst.