MLP
Inhalt
Datum
28.10.2026

Studentenversicherung: 10 Versicherungen für Studierende

Du ziehst in deine erste WG, planst ein Auslandssemester oder wirst bald 25? Mit jeder neuen Lebensphase ändert sich auch deine Absicherung. Hier erfährst du, was hinter der Studentenversicherung steckt, was sie kostet und welche zehn Versicherungen im Studium für dich infrage kommen.
Ein Paar sitzt vor dem Sofa und schaut gemeinsam Dokumente durch.
Versicherungsueberblick fuer Studierende (GettyImages/Pekic)

Das Wichtigste in Kürze

  • Pflicht: Eine Krankenversicherung brauchst du zwingend. Sind deine Eltern gesetzlich versichert, bist du bis 25 meist kostenlos mitversichert. Danach zahlst du für Kranken- und Pflegeversicherung zusammen rund 135 bis 160 Euro im Monat.
  • Unverzichtbar: Eine private Haftpflicht schützt dich vor hohen Schadenersatzforderungen. Im Erststudium läuft sie oft noch über deine Eltern.
  • Früh abschließen: Eine Berufsunfähigkeitsversicherung ist im Studium besonders günstig, weil Alter und Gesundheit den Beitrag dauerhaft bestimmen.
  • Je nach Situation: Auslandskranken-, Hausrat-, Unfall-, Rechtsschutz-, Kfz-, Fahrrad- und Handyversicherung lohnen sich abhängig davon, wie du wohnst, reist und lebst.

Was ist eine Studentenversicherung?

Eine Studentenversicherung ist kein eigenes Produkt. Meist ist damit die studentische Krankenversicherung gemeint, also die Krankenversicherung der Studenten (KVdS) mit vergünstigtem Beitrag. Im weiteren Sinn zählen alle Policen dazu, die speziell für das Studium relevant sind oder Studierenden Sonderkonditionen bieten. Unten findest du alle zehn mit Kosten, Fristen und Regeln. Ob du schon alles Nötige hast, prüfst du am schnellsten mit unserem Versicherungscheck für Studierende.

1. Krankenversicherung: Pflicht für alle Studierenden

Ohne Nachweis einer Krankenversicherung kannst du dich nicht immatrikulieren. Welche Variante für dich gilt, hängt vor allem von deinem Alter und deinem Einkommen ab. Zusätzlich kannst du deinen Schutz mit einer Krankenzusatzversicherung erweitern, etwa für Zahnersatz oder Brillen.

Familienversicherung bis 25: über die Eltern versichert

Sind deine Eltern gesetzlich versichert, bist du bis zu deinem 25. Geburtstag in der Regel kostenlos über sie in der Familienversicherung mitversichert. Voraussetzung: Dein Einkommen liegt 2026 bei maximal 565 Euro im Monat, mit Minijob bei maximal 603 Euro. Nach einem Wehr- oder Freiwilligendienst kann sich die Altersgrenze verlängern.

Achtung bei privat versicherten Eltern: Sind beide privat versichert oder verdient der privat versicherte Elternteil mehr als der andere und liegt über der Versicherungspflichtgrenze, brauchst du eine eigene Krankenversicherung.

Wie musst du dich ab 25 und ab 30 krankenversichern?

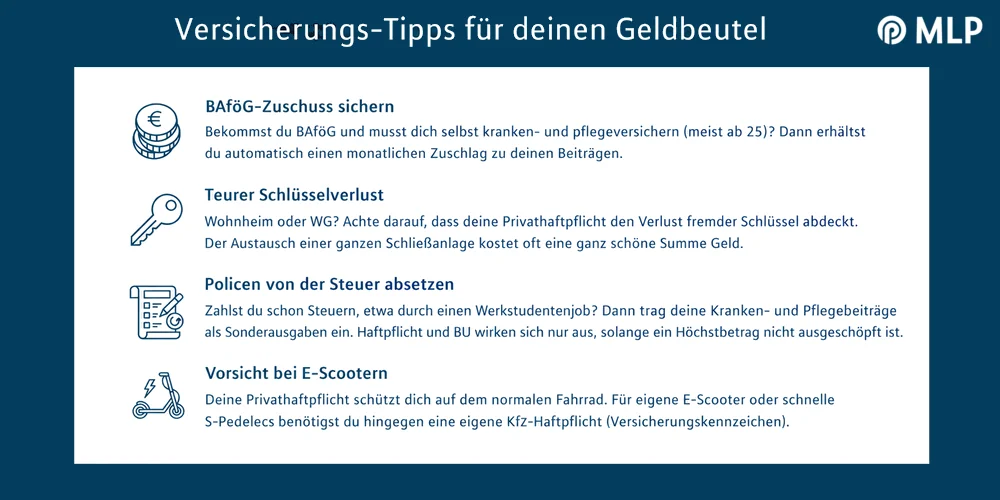
Ab 25, oder früher, wenn du die Einkommensgrenze überschreitest, versicherst du dich selbst in der Krankenversicherung der Studenten (KVdS) zum vergünstigten Studententarif. Bekommst du BAföG, erhältst du dann automatisch einen Zuschlag zu deinen Kranken- und Pflegebeiträgen. Vergleich dabei die Zusatzbeiträge der Krankenkassen, sie unterscheiden sich und bieten Sparpotenzial. Die KVdS endet mit dem Semester, in dem du 30 wirst. Danach bist du freiwillig gesetzlich versichert und zahlst deutlich mehr. Alternativ kannst du dich zu Studienbeginn von der Versicherungspflicht befreien lassen und in die private Krankenversicherung wechseln, diese Entscheidung gilt allerdings für das gesamte Studium.

2. Auslandskrankenversicherung: Schutz im Auslandssemester

Planst du ein Auslandssemester, ein Praktikum oder einfach Urlaub im Ausland, brauchst du eine zusätzliche Auslandskrankenversicherung.Die Europäische Krankenversicherungskarte (EHIC) gilt nur in der EU, im EWR, in der Schweiz und in Großbritannien. Dort bekommst du in der Regel dieselben Leistungen wie gesetzlich Versicherte vor Ort, einen Rücktransport zahlt die gesetzliche Kasse aber nicht. Für einige weitere Länder gibt es Sozialversicherungsabkommen mit eigenen Formularen. Für Studierende gibt es besonders günstige Tarife – achte aber auf die Erstattungshöhe, damit auch teure Behandlungen abgedeckt sind. Für Medizinstudierende bietet MLP mit Student Med Worldwide ein eigenes Kombi-Angebot.

3. Haftpflichtversicherung: Ein Muss für jeden Studenten

Die private Haftpflichtversicherung ist für jeden unverzichtbar. Du rempelst mit dem Fahrrad ein parkendes Auto an oder verursachst einen Wasserschaden in der Wohnung unter dir und schon wird es teuer. Die Versicherung zahlt bei Sach- und Personenschäden, die du anderen zufügst, und wehrt unberechtigte Forderungen ab. Ohne sie haftest du mit deinem gesamten Vermögen.

Im Erststudium bist du häufig noch über die Haftpflicht deiner Eltern mitversichert, solange du unverheiratet bist und dich in einer Schul- oder direkt anschließenden Ausbildung befindest. Viele Tarife schließen auch ein Studium direkt nach einer Berufsausbildung noch ein. Legst du dagegen eine längere Pause ein oder startest ein Zweitstudium, kann ein eigener Vertrag nötig sein. Prüf die Bedingungen am besten vor Vorlesungsbeginn gemeinsam mit deiner Familie. Wohnst du im Wohnheim oder in einer WG, achte darauf, dass dein Tarif auch den Verlust fremder Schlüssel abdeckt – der Austausch einer ganzen Schließanlage wird schnell teuer.

4. Unfallversicherung: Schutz auch in der Freizeit

Über die gesetzliche Unfallversicherung bist du als Studierender nur im Hochschulkontext abgesichert: in der Vorlesung, in der Bibliothek und auf dem direkten Weg dorthin. Eine private Unfallversicherung schützt dich auch zu Hause, beim Sport und in der Freizeit – also dort, wo die meisten Unfälle passieren.

5. Rechtsschutzversicherung: Hilfe bei Streit um Prüfungen und Miete

Eine Rechtsschutzversicherung hilft dir vor allem bei Streit als Mieter, im Werkstudentenjob oder im Straßenverkehr. Konflikte mit der Hochschule oder dem BAföG-Amt sind dagegen meist ausgeschlossen, prüf das im Tarif. Beachte außerdem die übliche Wartezeit von drei Monaten, etwa im Miet- und Arbeitsrecht: Für Streit, der schon vorher entstanden ist, zahlt die Versicherung nicht. Haben deine Eltern keine Police oder bist du verheiratet, lohnt sich ein Blick auf einen eigenen Vertrag.

6. Hausratversicherung: Wichtig für WG und erste Wohnung

Ziehst du in ein Wohnheim oder eine WG, ohne einen eigenen Hausstand zu gründen, bist du oft noch über die Außenversicherung der Hausratversicherung deiner Eltern geschützt. Die ist allerdings meist auf einen Teil der Versicherungssumme begrenzt, häufig rund zehn Prozent. Mit eigener Wohnung oder wertvollen Dingen wie Laptop und Kamera lohnt sich eine eigene Hausratversicherung . Sie zahlt bei Leitungswasser, Feuer und Einbruch. Ein einfacher Diebstahl, etwa durch Mitbewohner, gilt dagegen nicht als Einbruch.

7. Kfz-Versicherung: Pflicht fürs eigene Auto

Die Kfz-Haftpflicht ist für alle Autobesitzer Pflicht. Gerade als junger Fahrer zahlst du wegen der niedrigen Schadenfreiheitsklasse oft hohe Beiträge. Ein Vergleich lohnt sich, ebenso die Frage, ob du als Zweitfahrer über deine Eltern günstiger fährst.

8. Berufsunfähigkeitsversicherung: Je früher, desto günstiger

Eine Berufsunfähigkeitsversicherung (BU) springt ein, wenn du deinen Beruf wegen Krankheit oder Unfall nicht mehr ausüben kannst. Vom Staat bekommst du in diesem Fall kaum etwas: Eine gesetzliche Berufsunfähigkeitsrente gibt es für jüngere Menschen nicht mehr, nur die Erwerbsminderungsrente. Die setzt in der Regel fünf Beitragsjahre voraus, vorher zahlt sie nur nach einem Arbeitsunfall oder bei einer Berufskrankheit. Je jünger und gesünder du beim Abschluss bist, desto niedriger sind deine Beiträge – und das dauerhaft. Eine Unfallversicherung ist übrigens kein Ersatz: Sie zahlt nur nach Unfällen, nicht bei Krankheit.

Gluehbirne

Unser Tipp: Berufsunfähigkeit schon im Studium absichern

Weil dein Eintrittsalter und deine Gesundheit den Beitrag bestimmen, sicherst du dir im Studium dauerhaft günstige Konditionen. Deine MLP Beraterin oder dein MLP Berater prüft mit dir, welche BU zu deinem Studienfach und Berufsziel passt und welche Versicherungen über deine Eltern schon laufen.

Termin vereinbaren

9. Fahrradversicherung: Schutz vor Diebstahl

Das Fahrrad ist unter Studierenden eines der beliebtesten Verkehrsmittel – umso ärgerlicher, wenn es gestohlen wird. Zwar gehört es zum Hausrat, doch Diebstahl außerhalb der Wohnung ist in der Regel nur versichert, wenn du eine Fahrradklausel oder einen Fahrradbaustein vereinbart hast. Alternativ schließt du eine spezielle Fahrradversicherung ab.

10. Handyversicherung: Für teure Smartphones sinnvoll

Dein Handy fällt im Hörsaal runter und das Display ist hin. Eine Handyversicherung zahlt je nach Tarif bei Sturz- und Feuchtigkeitsschäden, manche auch bei Akkudefekten oder Diebstahl. Viele Leistungen überschneiden sich allerdings mit Gewährleistung und Herstellergarantie. Verbraucherschützer raten generell, nur große Risiken zu versichern. Überlegenswert ist die Police daher vor allem bei sehr teuren Geräten.

Versicherungstipps für deinen Geldbeutel

Fazit: Mach den Versicherungs-Check für dein Studium

Die richtige Studentenversicherung muss nicht teuer sein. Pflicht ist nur die Krankenversicherung, unverzichtbar die Haftpflicht, sehr sinnvoll eine frühe BU. Alle weiteren Policen wählst du passend zu deiner Lebenssituation. Prüf deinen Schutz bei jedem Wendepunkt neu, etwa beim Auszug, vor dem Auslandssemester und beim Berufseinstieg. Wie das Schritt für Schritt geht, zeigt dir unser Versicherungscheck für Studierende . Setz dir außerdem einen Kalendereintrag vor deinem 25. Geburtstag, damit der Wechsel in die studentische Krankenversicherung entspannt klappt.

Du willst wissen, welche Tarife zu deinem Studium passen und welche Verträge schon über deine Eltern laufen? In einem persönlichen Gespräch geht MLP deinen Versicherungsschutz mit dir durch.

Termin vereinbaren

Häufige Fragen zu Versicherungen für Studierende

Die studentische Krankenversicherung – oft einfach Studentenversicherung genannt – kostet zusammen mit der Pflegeversicherung meist rund 135 bis 160 Euro im Monat. Der Grundbeitrag von 87,38 Euro ist bei allen gesetzlichen Kassen gleich. Dazu kommen der Zusatzbeitrag deiner Kasse und die Pflegeversicherung (30,78 Euro, für Kinderlose ab 23 Jahren 35,91 Euro). Berechnet wird alles auf Basis des BAföG-Bedarfssatzes – egal, ob du BAföG bekommst.

Ja, wenn du dich innerhalb von drei Monaten nach Beginn deiner Versicherungspflicht als Student von der gesetzlichen Krankenversicherung befreien lässt. Die Befreiung gilt für das gesamte Studium und lässt sich nicht widerrufen. Interessant ist das vor allem, wenn deine Eltern privat versichert sind; viele Versicherer bieten dafür spezielle Ausbildungstarife. Lass dich vor dieser Entscheidung unbedingt beraten.

Als Werkstudent zahlst du keine Beiträge zur Kranken-, Pflege- und Arbeitslosenversicherung, solange du in der Vorlesungszeit höchstens 20 Stunden pro Woche arbeitest – Rentenbeiträge fallen aber an. Arbeitest du mehr als 26 Wochen im Jahr über 20 Stunden pro Woche, entfällt dieses Privileg. Verdienst du mehr als 565 Euro im Monat, endet allerdings die Familienversicherung und du wechselst in die studentische Krankenversicherung. Ein vorgeschriebenes Pflichtpraktikum während des Studiums ist in der Regel komplett sozialversicherungsfrei. Die Vergütung zählt aber bei der Einkommensgrenze der Familienversicherung mit.

Ja, für die meisten Studierenden lohnt sich eine BU schon im Studium. Beim Abschluss beantwortest du Gesundheitsfragen – jede neue Diagnose in den kommenden Jahren kann den Vertrag teurer machen oder verhindern. Viele Tarife bieten zudem eine Nachversicherungsgarantie, mit der du deine Rente beim Berufseinstieg ohne erneute Gesundheitsprüfung erhöhen kannst.

Termin Seminare Kontakt