

Inhalt
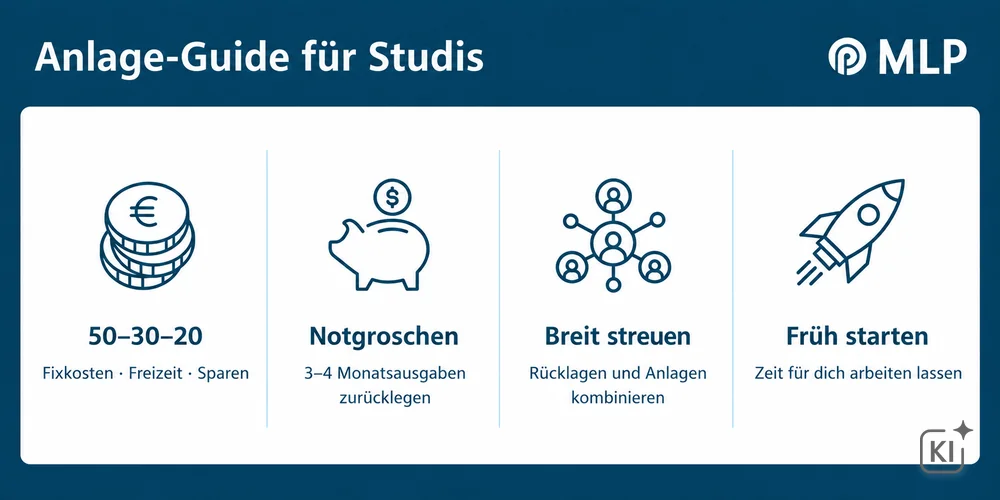
Wenn du als Student Geld anlegen willst, fragst du dich schnell: Wohin mit dem Notgroschen und wie baust du langfristig Vermögen auf? Hier bekommst du einen kompakten Überblick über die wichtigsten Anlageformen im Studium – Girokonto, Tagesgeld und ETF-Sparplan – und erfährst, wie du dein Geld clever aufteilst.
Das Wichtigste in Kürze
- Girokonto: Dein Studentenkonto ist für den Zahlungsverkehr da und bringt in der Regel keine Zinsen.
- Tagesgeld: Es hat das Sparbuch weitgehend abgelöst und ist der ideale Ort für deinen Notgroschen.
- ETF-Sparplan: Er eignet sich für den langfristigen Vermögensaufbau – schon ab 10 bis 25 Euro im Monat.
- Kombination: Girokonto für Ausgaben, Tagesgeld als Puffer, Sparplan für die Rendite.
Das Studentenkonto als Basis für deine Finanzen
Bevor du als Student Geld anlegen kannst, brauchst du ein solides Fundament: das Girokonto. Es dient dem täglichen Zahlungsverkehr und ist keine Geldanlage, sondern sorgt dafür, dass dein Geld für Miete, Einkäufe oder Semesterbeiträge jederzeit verfügbar ist.
Zinsen gibt es beim Girokonto in der Regel nicht, dafür verlangen manche Banken Gebühren. Achte deshalb auf ein kostenloses Studentenkonto, wie es beispielsweise MLP Banking mit dem CampusGirokonto anbietet. Da das Girokonto keine Rendite abwirft, lagerst du hier nur die Summe, die du für deine laufenden monatlichen Ausgaben brauchst.
Tagesgeldkonto oder Sparbuch: Was lohnt sich für Studierende?
Das klassische Sparbuch gilt als sicher, denn die Einlagensicherung schützt dein Erspartes bis 100.000 Euro pro Bank. Allerdings fallen die Zinsen meist niedrig aus und bei größeren Beträgen greifen oft Kündigungsfristen. Zudem mindert die Inflation schleichend den Wert deines Guthabens.
Als moderne Alternative hat sich das Tagesgeldkonto etabliert. Es bietet dir eine vergleichbare Sicherheit, bringt aber oft bessere Zinsen – und dein Kapital bleibt täglich in voller Höhe verfügbar. Für die meisten Studierenden ist das Tagesgeldkonto deshalb die bessere Wahl.
Wie viel Notgroschen brauchst du als Student?
Als Faustregel gilt: Dein Notgroschen sollte mindestens drei Monatsausgaben abdecken – bei 900 Euro Kosten also rund 2.700 Euro. Parke ihn auf einem Tagesgeldkonto, wo er sicher und sofort verfügbar ist. Erst wenn dieser Puffer steht, lohnt es sich, zusätzliches Geld anzulegen.
Der ETF-Sparplan für deine langfristigen Ziele
Für den langfristigen Vermögensaufbau im Studium reicht klassisches Sparen auf Konten oft nicht aus. Hier kommen Wertpapier-Sparpläne ins Spiel, insbesondere ETF-Sparpläne (Exchange Traded Funds) und Fonds-Sparpläne. Sie investieren dein Kapital breit gestreut am Finanzmarkt. Anders als bei Einzelaktien sinkt das Risiko durch die Streuung deutlich, da du dich gleichzeitig an Hunderten oder Tausenden Unternehmen beteiligst.
Gut zu wissen: Einen Sparplan richtest du schon ab 10 bis 25 Euro im Monat ein. Wird das Budget knapp, pausierst du oder passt die Rate in der Regel kostenlos an – und profitierst trotzdem langfristig vom Zinseszinseffekt.
Rendite, Sicherheit und Verfügbarkeit clever ausbalancieren
Bei der Wahl der passenden Geldanlage hilft dir das magische Dreieck der Vermögensanlage. Keine Anlageform erfüllt alle drei Ziele gleichzeitig – du kombinierst immer höchstens zwei davon:
- Verfügbarkeit: Das Kapital bleibt jederzeit abrufbar (Girokonto, Tagesgeld).
- Sicherheit: Das Risiko von Verlusten bleibt minimal (Tagesgeld, Sparbuch).
- Rendite: Du hast hohe Chancen auf Gewinne (ETFs, Aktien).
Eine erfolgreiche Strategie nutzt daher verschiedene Konten. Du trennst dein Budget für Konsum, eiserne Reserve und langfristigen Vermögensaufbau konsequent voneinander.
Unser Tipp: Dein Geld von Anfang an richtig aufteilen
Du bist unsicher, wie du dein Budget zwischen Studentenkonto, Notgroschen und ETF-Sparplan aufteilen sollst? Die Beraterinnen und Berater von MLP kennen die Situation von Studierenden genau und zeigen dir in einem kostenlosen Gespräch, welche Anlageformen zu deinen Zielen passen.
Fazit: Clever Geld anlegen als Student mit der richtigen Kombination
Girokonto, Tagesgeld und Sparplan erfüllen völlig unterschiedliche Aufgaben in deiner Finanzplanung. Nutze den Trichtereffekt für dich: Setze dir ein festes Limit für dein Girokonto. Alle überschüssigen Beträge überweist du per Dauerauftrag auf dein Tagesgeldkonto, bis dein Notgroschen steht. Was danach übrig bleibt, investierst du automatisiert in deinen ETF-Sparplan. So baust du dir schon im Studium stressfrei und mit kleinen Beträgen ein solides Vermögen auf.
Du willst deinen Trichter direkt aufsetzen? In der MLP Beratung entwickelst du einen Plan, der zu deinem Budget passt.
Häufige Fragen zum Geld anlegen als Student
Das Girokonto dient dem Zahlungsverkehr, Tagesgeld und Sparbuch dem sicheren Sparen und ein Sparplan investiert regelmäßig in Wertpapiere. Kontoguthaben schützt die Einlagensicherung, ETF-Anteile sind dagegen Sondervermögen und bleiben auch bei einer Pleite des Anbieters dein Eigentum – Kursschwankungen trägst du aber selbst.
Am einfachsten mit einem ETF-Sparplan, den du oft schon ab 10 bis 25 Euro im Monat besparen kannst. Dafür eröffnest du ein Depot und legst eine feste Sparrate fest. Mit einem Freistellungsauftrag bleiben Kapitalerträge bis 1.000 Euro im Jahr steuerfrei.
Die Kontoführung ist bei vielen Studentenkonten kostenlos, einzelne Leistungen können aber Geld kosten. Prüfe vor allem Gebühren für Bargeld, Kreditkarte und Auslandszahlungen sowie die Dispozinsen – und welche Konditionen nach dem Studium gelten.